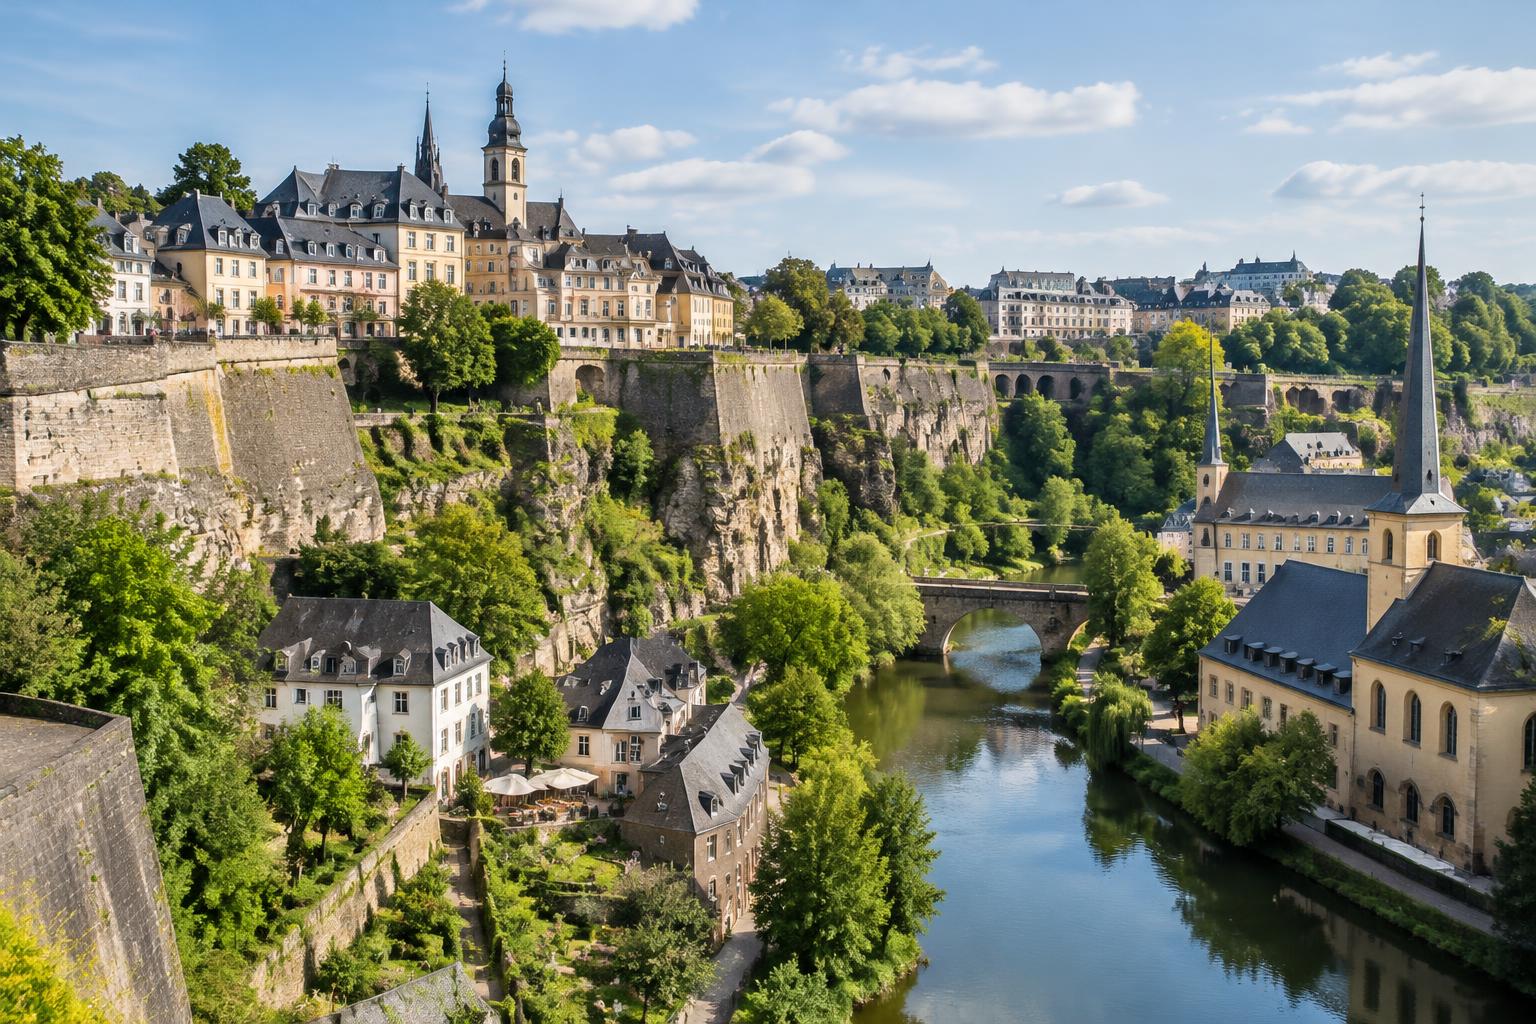
Illustration de la vieille ville et des fortifications luxembourgeoises

Loneux Capital · Épargne

Assurance vie luxembourgeoise

Une architecture patrimoniale internationale pour les investisseurs qui recherchent une allocation personnalisée et un cadre de détention luxembourgeois.

Simuler mon allocation
France & LuxembourgParticuliers & dirigeantsORIAS n°24005665

Vos objectifs

Quelle place dans votre patrimoine ?

01

Structurer un patrimoine important

Étudier une enveloppe adaptée à la taille de votre patrimoine et à la complexité de votre allocation.

02

Diversifier les supports

Examiner les possibilités de gestion et les actifs accessibles selon votre éligibilité et le contrat.

03

Anticiper la mobilité

Vérifier la compatibilité du contrat avec votre résidence actuelle et vos projets internationaux.

Comprendre avant de choisir.

Le fonctionnement, les usages et les points de vigilance de votre future solution.

01

Pourquoi envisager le Luxembourg ?

Un contrat luxembourgeois reste une assurance vie : il ne faut pas confondre son pays de souscription avec la qualité de son allocation. Son intérêt se juge au regard des supports, des possibilités de gestion, des frais et du cadre de protection.

Selon le contrat et les conditions d’éligibilité, des modes de gestion personnalisés peuvent être accessibles. L’accès à certains actifs, devises ou fonds dédiés n’est ni universel ni automatique. Nous vérifions les possibilités réelles avec l’assureur.
02

Triangle de sécurité : comprendre ce qu’il protège

Le cadre luxembourgeois organise la séparation et le contrôle des actifs représentatifs des engagements de l’assureur, notamment au travers des relations entre l’assureur, la banque dépositaire et le Commissariat aux Assurances. Le super-privilège concerne le rang de créance des assurés dans le cadre légal applicable.

Ces mécanismes ne garantissent pas la performance des supports et ne suppriment pas les risques de marché, de liquidité ou de défaut propres aux investissements. Ils ne doivent pas être présentés comme une garantie intégrale du capital.

03

Résident français : pas d’exonération fiscale automatique

Souscrire au Luxembourg n’efface pas les obligations fiscales françaises. Pour un résident fiscal français, le traitement des rachats et de la transmission doit être étudié selon la législation applicable à sa situation.

Un contrat détenu à l’étranger peut entraîner des obligations déclaratives spécifiques. Nous attirons votre attention sur ces démarches et coordonnons les points fiscaux avec vos conseils. Un changement de résidence appelle une nouvelle vérification.

04

Comparer avant de souscrire

Nous comparons les conditions d’entrée, les frais du contrat et de gestion, les possibilités d’arbitrage, les devises et la liquidité des supports. Le choix de l’assureur et du mode de gestion ne se résume pas à une promesse de rendement.

Vos contrats existants, vos liquidités disponibles et votre projet familial font partie de l’analyse. L’allocation proposée précise les risques et le rôle de chaque poche dans votre patrimoine global.

05

Comment ouvrir une assurance vie luxembourgeoise ?

L’ouverture commence par un diagnostic de votre patrimoine et une vérification de votre éligibilité selon votre résidence, le montant envisagé et les conditions de l’assureur. Les seuils d’accès et les supports autorisés varient : aucun montant unique ne décrit tous les contrats.

Nous comparons ensuite l’assureur, le mode de gestion, les frais et les supports. La proposition détaille l’allocation, les risques et les obligations déclaratives. Après votre décision, les justificatifs de souscription et d’origine des fonds sont examinés avant la mise en place.

Pour un dirigeant, il est essentiel de distinguer les fonds personnels de la trésorerie d’une société. L’assurance vie concerne une personne physique ; l’investissement de trésorerie peut appeler un contrat de capitalisation et une analyse différente.

Votre accompagnement

Une décision construite ensemble.

01

Diagnostic patrimonial

Vos objectifs, votre situation familiale et fiscale, vos placements et votre horizon sont examinés avant toute proposition.

02

Architecture sur mesure

Nous comparons les enveloppes et construisons une allocation cohérente avec votre besoin de liquidité et les risques acceptables.

03

Choix et mise en place

Frais, documents, risques et conditions sont expliqués. La souscription intervient après votre décision et les vérifications nécessaires.

04

Suivi dans le temps

Votre situation et l’allocation sont réexaminées. Les ajustements possibles sont discutés avec vous et vos conseils lorsque nécessaire.

Les points de vigilance

  • —Le triangle de sécurité n’est pas une garantie contre les pertes de marché.
  • —Les conditions d’accès et les supports varient selon le contrat et le profil de l’investisseur.
  • —Les obligations françaises de déclaration restent à examiner.

Vos questions, nos réponses.

Faut-il vivre au Luxembourg pour souscrire ?

Pas nécessairement. L’accès dépend notamment de votre résidence, des règles de distribution et de l’acceptation de l’assureur. Nous vérifions votre éligibilité avant toute proposition.

Quelle différence avec un contrat français ?

Le cadre de détention, les possibilités de gestion et les supports peuvent différer. La comparaison doit aussi intégrer les frais, les risques et les obligations déclaratives ; le pays seul ne suffit pas à choisir.

Le capital est-il garanti ?

Pas par le seul fait que le contrat est luxembourgeois. La garantie éventuelle dépend des supports et de leurs conditions. Les unités de compte peuvent subir une perte en capital.

Quels frais comparer avant de souscrire ?

Les frais d’entrée éventuels, de l’enveloppe, de gestion, d’arbitrage et des supports doivent être rapprochés des services rendus. Nous examinons le coût global plutôt qu’un taux isolé.

Quel montant faut-il pour ouvrir un contrat ?

Les seuils dépendent de l’assureur, du mode de gestion, des supports et du profil de l’investisseur. Nous vérifions les conditions réelles du contrat proposé, sans annoncer de minimum universel.

Rémy Loneux, fondateur de Loneux Capital

Rémy Loneux · Votre interlocuteur

Votre patrimoine mérite une conversation.

Courtier en opérations d’assurance, ORIAS n°24005665, membre de la CNCGP. Les modalités de rémunération et les frais applicables vous sont présentés avant toute souscription.