L’essentiel en 30 secondes
- Les Français ont placé 16,4 Md€ dans des contrats luxembourgeois en 2025 (+20,3 %), un record, selon l'ACA cité par un cabinet spécialisé.
- La fiscalité est identique à celle d'un contrat français pour un résident français.
- Le vrai avantage : le triangle de sécurité et l'accès à des solutions d'allocation plus larges.
- Les contrats coûtent souvent plus cher à allocation équivalente.
- Ma règle : sous 500 000 €, la France. Entre 500 000 € et 1 M€, selon le profil. Au-delà de 1 M€, le Luxembourg.
Depuis quelques années, une idée circule : « Le Luxembourg, c'est mieux. » Parfois on me dit même : « C'est moins taxé. »
Je corrige toujours le tir dès la première minute. Pour un résident fiscal français, l'assurance vie luxembourgeoise n'offre aucun avantage fiscal. Ce qu'elle apporte, c'est autre chose : un cadre de sécurité et un accès à des solutions que le marché français propose moins facilement. Et ça, ça n'a d'intérêt qu'à partir d'un certain niveau de patrimoine.
Voici l'état des lieux en 2026, et la règle que j'applique.
Une collecte record
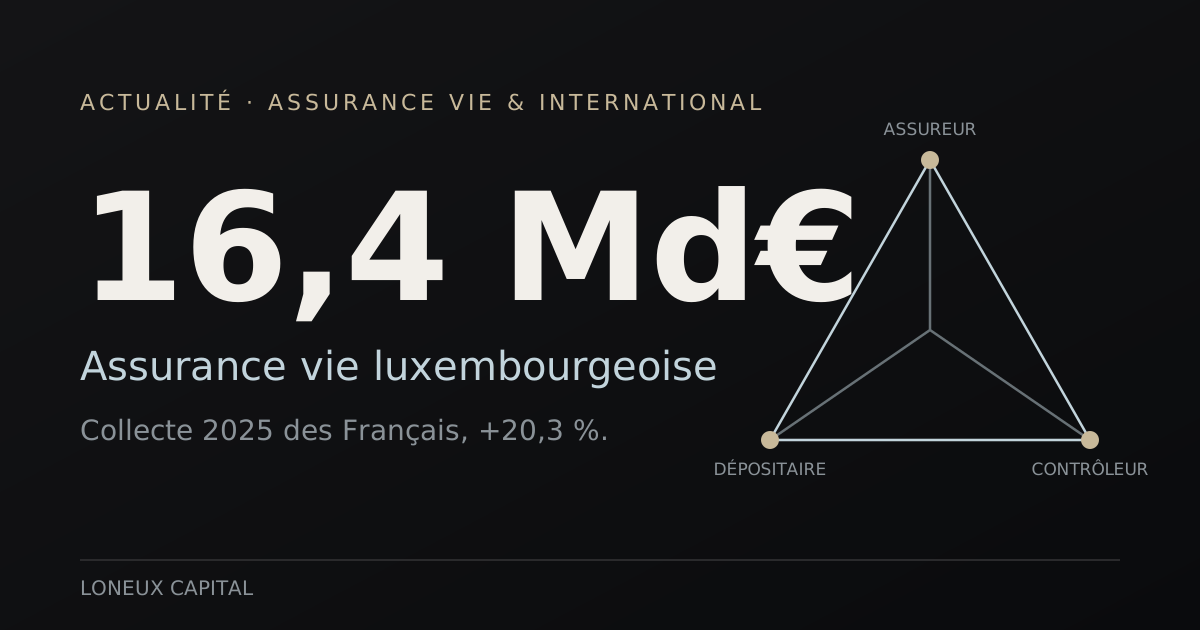
D'après un guide d'un cabinet de gestion de patrimoine qui cite les chiffres de l'ACA (association luxembourgeoise des compagnies d'assurance) publiés le 26 mars 2026, les Français ont placé 16,4 Md€ dans des contrats luxembourgeois en 2025, soit +20,3 % sur un an. La France représente 54,6 % du marché de l'assurance vie luxembourgeoise internationale.
Les raisons sont multiples : un patrimoine français plus important, une volonté de diversifier le risque assureur, un goût pour des supports plus sophistiqués. Mais je le dis sans détour : une collecte record n'est pas une raison d'y aller. C'est une raison de comprendre ce qu'on achète.
La fiscalité : exactement la même qu'en France
Un contrat luxembourgeois est, du côté français, un contrat souscrit auprès d'un assureur établi hors de France. Selon une analyse fiscale de Hagnéré Patrimoine, un résident fiscal français est imposé en France selon les règles françaises, sans régime « spécial » du seul fait du Luxembourg. La fiscalité dépend de votre résidence fiscale, pas de l'adresse du contrat.
Concrètement :
- les gains sont imposés lors des rachats, avec les mêmes règles de 8 ans et les mêmes abattements qu'un contrat français ;
- la fiscalité successorale suit les règles françaises ;
- vous devez déclarer le contrat à l'administration fiscale avec le formulaire 3916 ou 3916-bis, qui vise explicitement les contrats souscrits hors de France.
Autrement dit : le Luxembourg ne fait pas disparaître l'impôt. Et ne pas déclarer son contrat est l'erreur la plus coûteuse que je vois.
Ce que le Luxembourg apporte vraiment : le triangle de sécurité
C'est le cœur de l'argument. Selon le même guide, le dispositif repose sur la loi luxembourgeoise du 7 décembre 2015 et sur trois piliers :
- le contrôle du Commissariat aux Assurances (CAA) ;
- une banque dépositaire agréée et indépendante ;
- des actifs juridiquement cantonnés dans un patrimoine distinct de celui de l'assureur.
En cas de défaillance de l'assureur, le souscripteur bénéficie d'un super-privilège sur ces actifs. Le guide le compare à la garantie française du FGAP, plafonnée à 70 000 €.
Je résume la différence ainsi. En France, les actifs de vos fonds en euros figurent au bilan de l'assureur. Au Luxembourg, ils en sont isolés. C'est un cadre de sécurité, pas de performance.
Les limites à connaître
Le triangle de sécurité protège en cas de défaillance de l'assureur. Il ne protège pas contre une baisse de valeur des actifs eux-mêmes. Si vos supports sous-jacents perdent de la valeur, le cantonnement ne compense rien. C'est pour cela que le choix des actifs, de la banque dépositaire et du gestionnaire compte autant que le choix du pays.
France ou Luxembourg : le comparatif
| Critère | Assurance vie française | Assurance vie luxembourgeoise |
|---|---|---|
| Fiscalité pour un résident français | Régime français | Identique |
| Séparation des actifs de l'assureur | Actifs au bilan de l'assureur | Actifs cantonnés, banque dépositaire |
| Protection en cas de défaillance | Garantie FGAP plafonnée | Super-privilège sur les actifs cantonnés |
| Accès aux supports | Large, mais plus standardisé | Plus ouvert (fonds dédiés, solutions sur mesure) |
| Frais | Généralement plus bas | Souvent plus élevés à allocation équivalente |
| Déclaration | Non | Oui, formulaire 3916 |
| Ticket d'entrée | Plus accessible | Fixé par chaque assureur |
Sur les frais, un acteur du secteur reconnaît lui-même qu'un contrat luxembourgeois est souvent plus cher qu'un contrat français à allocation équivalente. Je partage ce constat : le Luxembourg doit apporter plus que ce qu'il coûte.
Ce qui change en 2026
Selon le même guide, la Lettre circulaire du CAA 26/1 (publiée le 28 janvier 2026, en vigueur le 1er février 2026) refond le cadre de 2015. Deux points m'intéressent particulièrement :
- une catégorisation des souscripteurs (de N à D) qui conditionne l'accès aux solutions ;
- la possibilité de détenir des produits structurés en direct dans les fonds d'assurance spécialisés de catégorie B et plus.
Autre élément : la CAA ne publie plus explicitement les seuils d'accès. D'après le guide, chaque assureur les fixe dans ses conditions générales, sous contrôle a posteriori. Les anciens repères étaient de 50 000 € (N), 250 000 € (A), 500 000 € (B), 1,25 M€ (C) et 2,5 M€ (D). Ils ne valent plus que comme ordre de grandeur : il faut vérifier les conditions générales du contrat visé.
Ma règle : à partir de quel montant ?
Voici la règle que j'applique, et que je ne change pas selon l'humeur du marché :
- Moins de 500 000 € : la France. Les frais plus bas et les supports disponibles suffisent largement.
- Entre 500 000 € et 1 M€ : France ou Luxembourg, selon le profil, les objectifs et la complexité de l'allocation souhaitée.
- Au-delà de 1 M€ : le Luxembourg, strictement. À ce niveau, le cantonnement des actifs et l'accès aux solutions sur mesure justifient le surcoût.
Pourquoi ce seuil ? Parce qu'au-delà de 1 M€, une garantie plafonnée à 70 000 € ne représente plus qu'une fraction du capital, et parce que l'éventail de solutions devient décisif. C'est aussi à ce niveau que mon métier prend tout son sens : concevoir une allocation sur mesure, avec des produits structurés créés pour la situation du client. Chez Loneux Capital, nous travaillons avec des compagnies luxembourgeoises comme Vitis Life et Wealins.
Les erreurs que je vois le plus souvent
- Croire à un avantage fiscal. Il n'y en a pas pour un résident français.
- Ne pas déclarer le contrat. Le formulaire 3916 est obligatoire.
- Ne regarder que le pays, pas les frais. Un contrat plus cher doit être justifié par ce qu'il permet.
- Confondre protection de l'assureur et protection des actifs. Le triangle de sécurité ne garantit pas la performance.
- Ignorer les conditions générales. Les seuils d'accès et les règles varient d'un assureur à l'autre.
FAQ
L'assurance vie luxembourgeoise est-elle moins taxée qu'une assurance vie française ?
Non. Pour un résident fiscal français, la fiscalité est identique : les règles françaises s'appliquent, avec la même logique de 8 ans et d'abattements.
Faut-il déclarer une assurance vie luxembourgeoise en France ?
Oui. Un contrat souscrit hors de France doit être déclaré avec le formulaire 3916 ou 3916-bis, joint à la déclaration de revenus.
Qu'est-ce que le triangle de sécurité ?
C'est le dispositif luxembourgeois reposant sur trois piliers : le contrôle du Commissariat aux Assurances, une banque dépositaire agréée et des actifs juridiquement cantonnés, distincts du patrimoine de l'assureur.
À partir de quel montant ouvrir un contrat luxembourgeois ?
Cela dépend de l'assureur, qui fixe ses seuils dans ses conditions générales. Ma règle de conseil : sous 500 000 €, la France ; entre 500 000 € et 1 M€, selon le profil ; au-delà de 1 M€, le Luxembourg.
L'assurance vie luxembourgeoise protège-t-elle contre une baisse des marchés ?
Non. Le triangle de sécurité protège en cas de défaillance de l'assureur, pas contre une baisse de valeur des actifs sous-jacents.
Sources
- Hagnéré Patrimoine, assurance vie luxembourgeoise : collecte et nouveautés 2026
- Hagnéré Patrimoine, fiscalité de l'assurance vie luxembourgeoise pour un résident fiscal français
- Goodvest, rendement de l'assurance vie luxembourgeoise en 2026
- Atéis Patrimoine, assurance vie luxembourgeoise : guide complet 2026